親の会社の株を受け継ぐと、その株の評価額をもとに相続税や贈与税がかかります。上場していない会社の株には市場の値段がないため、国税庁が決めた計算方法で評価額を出します。
しかし国税庁は2026年4月から、有識者会議で、その計算方法を一から見直す議論を続けてきました。継ぐ準備を進めてきた後継者にとって、なぜ株の評価ルールひとつで税負担が読めなくなるのでしょうか?
評価の計算方法が変わると、会社の規模によって株の評価額が2倍超にも3割減にもなる
計算方法が変わると、会社の中身は同じでも株の評価額が大きく動くため、税負担の見込みが立たなくなります。 いまの方法は、会社の規模で計算の仕方を分けています。大きな会社は同じ業種の上場企業の株価と比べる方法が中心で、小さな会社は会社の資産から負債を引いた純資産で測る方法が中心です。
国税庁が2026年8月20日の有識者会議(第5回)で示したたたき台は、規模による分け方をやめ、帳簿上の純資産に、通常より多く稼いでいる分(超過収益)の数年分を足し引きする方法に一本化する案です。赤字や利益の少ない会社は、帳簿上の純資産以下の評価になります。
9月16日の第6回の資料では、実際の申告1,378社でこの案を試算しています。以下のとおりです。
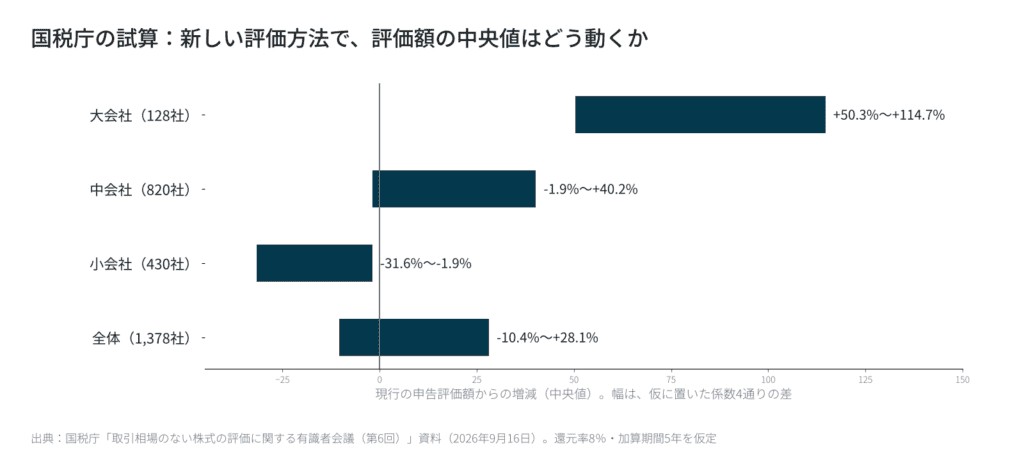
大会社では評価額の中央値が約1.5倍から約2.1倍になり、小会社では3割減からほぼ横ばいになりました。幅があるのは、計算に使う係数をまだ決めておらず、仮に4通り置いて計算したためです。
国税庁が封じたいのは、評価額を下げるための会社の操作
では、なぜ国税庁は計算方法そのものを変えようとしているのか。いまの方法には、会社の規模や株主の顔ぶれを操作して評価額を大きく下げる余地があり、国税庁はそれを封じようとしています。 第5回の資料は、評価額を下げる操作を4つの型に分けています。
| 操作の型 | 何をするか |
|---|---|
| 会社の規模を操作する | 評価が低く出やすい大会社の区分に入るよう、規模を合わせる |
| 利益を一時的に下げる | 多額の役員報酬や一時的な役員退職金などで、評価の年だけ利益を減らす |
| グループ会社へ移す | 親会社の利益や資産を、完全に支配している子会社へ移す |
| 株主の顔ぶれを操作する | 配当だけで評価する安い方法が使えるよう、株主構成を組み替える |
資料によると、株主構成を組み替える操作では、会社の価値の総額から最大で約98%評価額を下げた例があります。
後継者にとって問題なのは、操作を封じるために計算方法の全体を変えるので、操作をしていない会社の評価額まで変わることです。普通に親の会社を継ぐ後継者にとっては、節税をしていなくても、会社の規模と利益の出方しだいで税負担が上がることも下がることもあります。
中身も適用の時期も決まっておらず、年末の税制改正の議論で決まる
では、いつから、どの案で変わるのか。2026年11月16日時点で、新しいルールの中身も適用の時期も決まっていません。 有識者会議の案には与党と経済界から反対が出ており、これまでの動きは以下のとおりです。
| 時期 | 動き |
|---|---|
| 2026年4月20日 | 国税庁が有識者会議の第1回を開く |
| 2026年8月20日 | 第5回で、評価方法を一本化するたたき台を示す |
| 2026年9月16日 | 第6回で、1,378社の試算を示す |
| 2026年10月14日 | 経済同友会が、通達の改正だけで対応せず、政府・与党で幅広く議論するよう意見を出す |
| 2026年10月29日 | 自民党の日本成長戦略本部が、いまの案を前提とせず白地から議論すべきとする緊急決議をまとめる |
| 2026年11月4日 | 片山財務大臣が、有識者会議の議論をいったん止め、与党の税制調査会に委ねる考えを示す |
| 2026年11月16日 | 自民党の税制調査会が、国税庁の案を支持しないまま2027年度の税制改正の作業に入ったと報じられる |
止まったのは有識者会議の議論で、見直しをやめると決まったわけではありません。評価の方法をどうするかは、例年12月にまとまる税制改正大綱が次の節目になるはずです。
後継者がいま決められるのは、現行ルールでの評価額と、事業承継税制の期限の確認
では、後継者は何をすればよいのか。後継者がいま自分で決められるのは、現行ルールで自社株がいくらになるかを知ることと、事業承継税制の期限を確かめることです。 新しいルールが決まらないうちに、あわてて株を贈与する理由はないと思います。
- 顧問の税理士に、現行ルールでの自社株の評価額を出してもらう
- 決算書で、帳簿上の純資産と直近数年の利益を並べる。利益が多い年が続いていれば、新しい案では評価が上がる会社に入りやすいはずである
- 事業承継税制の特例を使うなら、期限を確かめる。中小企業庁によると、特例承継計画の提出は2027年9月30日まで、特例を使う贈与・相続は2027年12月31日までである
- 12月の税制改正大綱で、評価方法と事業承継税制の扱いがどうなったかを見る
事業承継税制は、条件を満たすと自社株にかかる相続税・贈与税の納税が猶予される制度です。新しい評価ルールの適用時期はまだ決まっていませんが、この期限のほうが先に来る可能性が高いと思います。
相続税と事業承継の判断は、会社ごとの決算と家族の事情で答えが変わります。最終的な判断は、税理士などの専門家に相談したうえで行ってください。まずは次の決算が出る前に、現行ルールでの自社株の評価額を一度出してもらってはいかがでしょうか。


