過去の不況で実際に落ちた売上の幅を、自社の損益分岐点に当てれば、ネガティブシナリオの落ち幅に根拠が付きます。手順は5つです。
ただ、ネガティブシナリオの落ち幅は「売上20%減」のように、きりのいい数字で決めることが多いのではないでしょうか。その数字が厳しいのか甘いのかは、決めた本人にも分かりません。
この記事では、架空の会社を1社設定し、5つの手順を数字で計算してみます。落ち幅には、リーマン・ショックのときに実際に落ちた売上を使います。
費用を固定費と変動費に分ける
まず、架空の会社の損益を設定します。売上100億円、従業員300名、当期純利益10億円の会社です。費用は、売上に合わせて増減する変動費と、売上が減っても出ていく固定費に分けます。
以下のとおりです。
| 項目 | 金額 | 中身 |
|---|---|---|
| 売上 | 100億円 | — |
| 変動費 | 40億円 | 売上の40%。仕入れ、外注費、販売手数料など |
| 限界利益 | 60億円 | 売上から変動費を引いたもの |
| 固定費 | 45.5億円 | 人件費、家賃、減価償却費など |
| 経常利益 | 14.5億円 | 限界利益から固定費を引いたもの |
| 当期純利益 | 約10億円 | 税金(実効税率を約31%とした)を引いたもの |
売上に対する変動費の割合は、業種によって大きく違います。ここでは40%としました。
どちらに入れるか迷う費用は、固定費に入れます。日本政策金融公庫の解説は、迷ったら「疑わしきは固定費」と考えるのが鉄則だと書いています。固定費を多めに見ておくと、損益分岐点が高めに出るので、ネガティブシナリオとしては厳しい側に寄ります。
損益分岐点売上高と経営安全率を出す
固定費と変動費に分けると、赤字にならない売上の下限を計算できます。これが損益分岐点売上高です。この会社の損益分岐点売上高は75.8億円で、経営安全率は24%です。
計算式は、中小企業基盤整備機構のJ-Net21に載っている式をそのまま使います。
- 損益分岐点売上高=固定費÷(1-変動費率)=45.5億円÷0.6=75.8億円
- 経営安全率=(売上高-損益分岐点売上高)÷売上高×100=(100-75.8)÷100×100=24.2%
経営安全率は、売上が何%まで減っても赤字にならないかを示す数字で、経営余裕率、安全余裕率とも呼ばれます。この会社なら、売上が24%減るまでは赤字になりません。
過去の不況で売上が何%落ちたかを月次の数字で計算する
次に、ネガティブシナリオで使う落ち幅を決めます。落ち幅は、年単位と3か月単位の2つを数えます。同じ不況でも、どちらで数えるかで落ち幅が大きく変わるからです。
私が2007年から2010年の月次の損益計算書で売上を集計すると、次のとおりでした。
| 数え方 | 比べた期間 | 落ち幅 |
|---|---|---|
| 年単位 | 2008年10月〜2009年9月を、その前の1年と比べた | −15% |
| 3か月単位 | 2009年1〜3月を、いちばん売上が多かった2007年10〜12月と比べた | −26% |
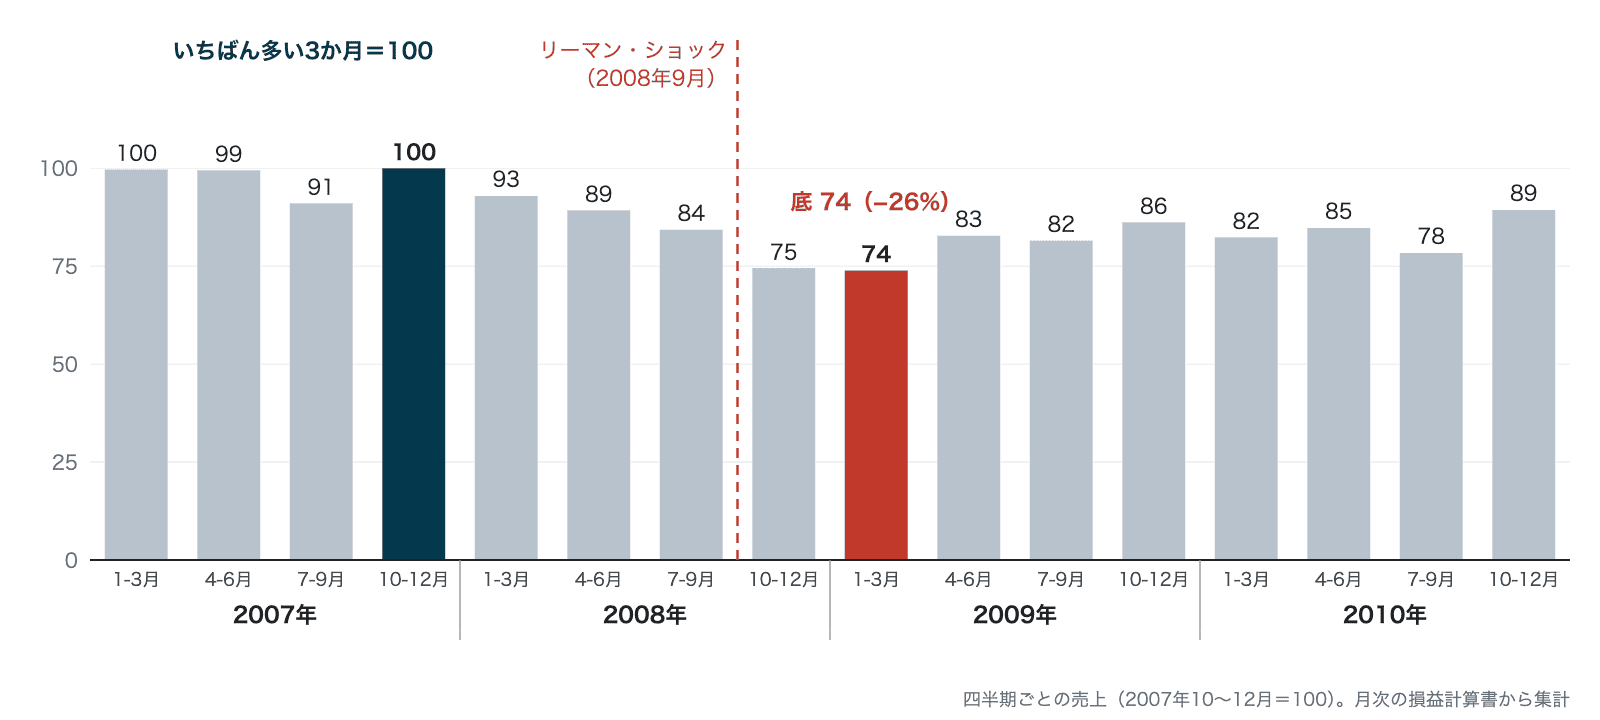
売上は、リーマン・ショック(2008年9月)より前から落ちていました。2008年4〜6月の時点で、いちばん多かった3か月と比べて−11%です。底は2008年10月から2009年3月の半年で、2010年になっても2007年の売上には戻っていません。
この落ち方は、日本全体の企業の売上の数字とも合っています。財務省の法人企業統計調査では、2009年1〜3月期の売上高(金融業・保険業を除く全産業)が、前年同期より20.4%少なくなっています。私の手元の数字で同じ比べ方をすると、−20.5%でした。
ただし、落ち方は業種や会社によって違います。この記事の−15%と−26%は、架空の会社に当てはめて計算するための例です。自社のネガティブシナリオには、自社の月次の売上で集計し直した数字を使います。
年単位と3か月単位の落ち幅を経営安全率と比べる
落ち幅が決まったら、架空の会社の経営安全率24%と比べます。年単位の−15%なら黒字が残り、3か月単位の−26%では赤字になります。
以下のとおりです。
| ネガティブシナリオ | 年間の売上 | 経常利益 |
|---|---|---|
| 年単位の落ち幅(−15%) | 85億円 | 5.5億円の黒字 |
| 3か月単位の落ち幅(−26%)が1年続いた場合 | 74億円 | 1.1億円の赤字 |
底の状態が続いたのは、実際には半年ほどです。それでも、底の3か月だけを見ると、売上25億円が18.5億円まで減り、その3か月で約2,800万円の赤字が出ます。年の決算では黒字でも、底の時期には赤字の月が続きます。
自分で決めた落ち幅が、実績より厳しいか甘いかを見る
最後に、自分で決めたネガティブシナリオの落ち幅を、実績の2つの落ち幅と比べます。年単位の落ち幅より小さければ甘く、3か月単位の落ち幅まで見ていなければ、資金繰りの確かめが抜けています。
たとえば「売上20%減」の想定は、年単位の−15%より厳しく、3か月単位の−26%より甘い想定です。架空の会社で計算すると、売上80億円、経常利益2.5億円の黒字です。年の損益としては実績より厳しく見ていますが、底の3か月で赤字になることは、この想定からは見えません。
20%減の想定1本では底の3か月の赤字が見えないので、ネガティブシナリオは2本立てにします。年の損益は年単位の落ち幅で、手元の資金が足りるかは3か月単位の落ち幅で見ます。
ここまでの数字は、売上を計上した時点のものです。お金が入ってくるのは、計上より後になります。手元の資金を見るときは、同じ期間の入金の推移も取り寄せて、同じように数えます。
よくある疑問
Q:経営安全率は、何%あれば安全なのでしょうか。
A:公的機関の資料には、何%以上なら安全という目安は見当たりませんでした。一般的な目安を使うより、自社が過去の不況で落ちた幅を目安にするほうが、根拠を説明できます。この記事の例なら、経営安全率が26%を超えていれば、底の時期も赤字になりません。
Q:リーマン・ショック以外の不況を使ってもよいのでしょうか。
A:使えます。自社の月次の売上が残っている期間のうち、いちばん大きく落ちた時期を使います。手順は同じで、年単位と3か月単位の2つを数えます。
Q:月次の損益計算書が手元にない場合はどうすればよいでしょうか。
A:財務省の法人企業統計調査に、四半期ごとの売上高の前年同期比が業種別に載っています。2009年1〜3月期は、全産業で−20.4%でした。ただし、前年の同じ時期と比べた数字なので、いちばん多かった時期と比べた落ち幅より小さく出ることがあります。
ネガティブシナリオの落ち幅は、過去の実績から決める
ネガティブシナリオの落ち幅を過去の不況の実績から決めておけば、その想定が厳しいのか甘いのかを説明できます。年単位と3か月単位の2つの落ち幅を、自社の経営安全率と並べてみてください。
まずは、不況の時期の月次の損益計算書を用意して、売上を3か月ごとに足してみてはいかがでしょうか。

