プルデンシャル生命の第三者委員会は、社員・元社員らによる金銭詐取の原因を、新規契約に強く連動する報酬制度と、営業活動の「個人化」などが重なって起きた「構造的な問題」と認定しました。報告書の正式な名前は「社外特別調査委員会」の調査報告書です。
しかし、なぜ会社の仕組みが原因で、顧客からお金を借りる社員が出てくるのでしょうか。
第三者委員会は、金銭詐取を4つの原因が重なった構造的な問題と認定した
プルデンシャル生命は2026年10月8日、社外特別調査委員会の調査報告書を公表しました。委員会は弁護士4名で構成され、81名から延べ100回のヒアリングを行い、役職員201名のメールなどを調べ、1万235名にアンケートを送って7,539件の回答を得ています。
報告書は、金銭詐取が、不正をした社員個人の資質による面もあることを「否定できない」と書いています。そのうえで、「その本質は」、ビジネスモデル、企業風土、現場の管理・監督、本社とグループのガバナンスが「複合的に作用した結果生じた構造的な問題」だと書いています。4つの原因は以下のとおりです。
- 報酬と営業の仕組み:報酬が新規契約に強く連動し、顧客は1人の営業社員が担当する
- 企業風土:報酬・表彰・昇格・採用が営業成績を中心に組まれ、成績の高い社員には厳しい指導や是正がされにくかった
- 現場の管理・監督:支社長や営業所長の指導は営業の支援にとどまり、コンプライアンスの点検は限られていた
- 本社とグループのガバナンス:遅くとも2019年頃にはリスクを認識し得たのに、仕組みの抜本的な見直しに至らなかった
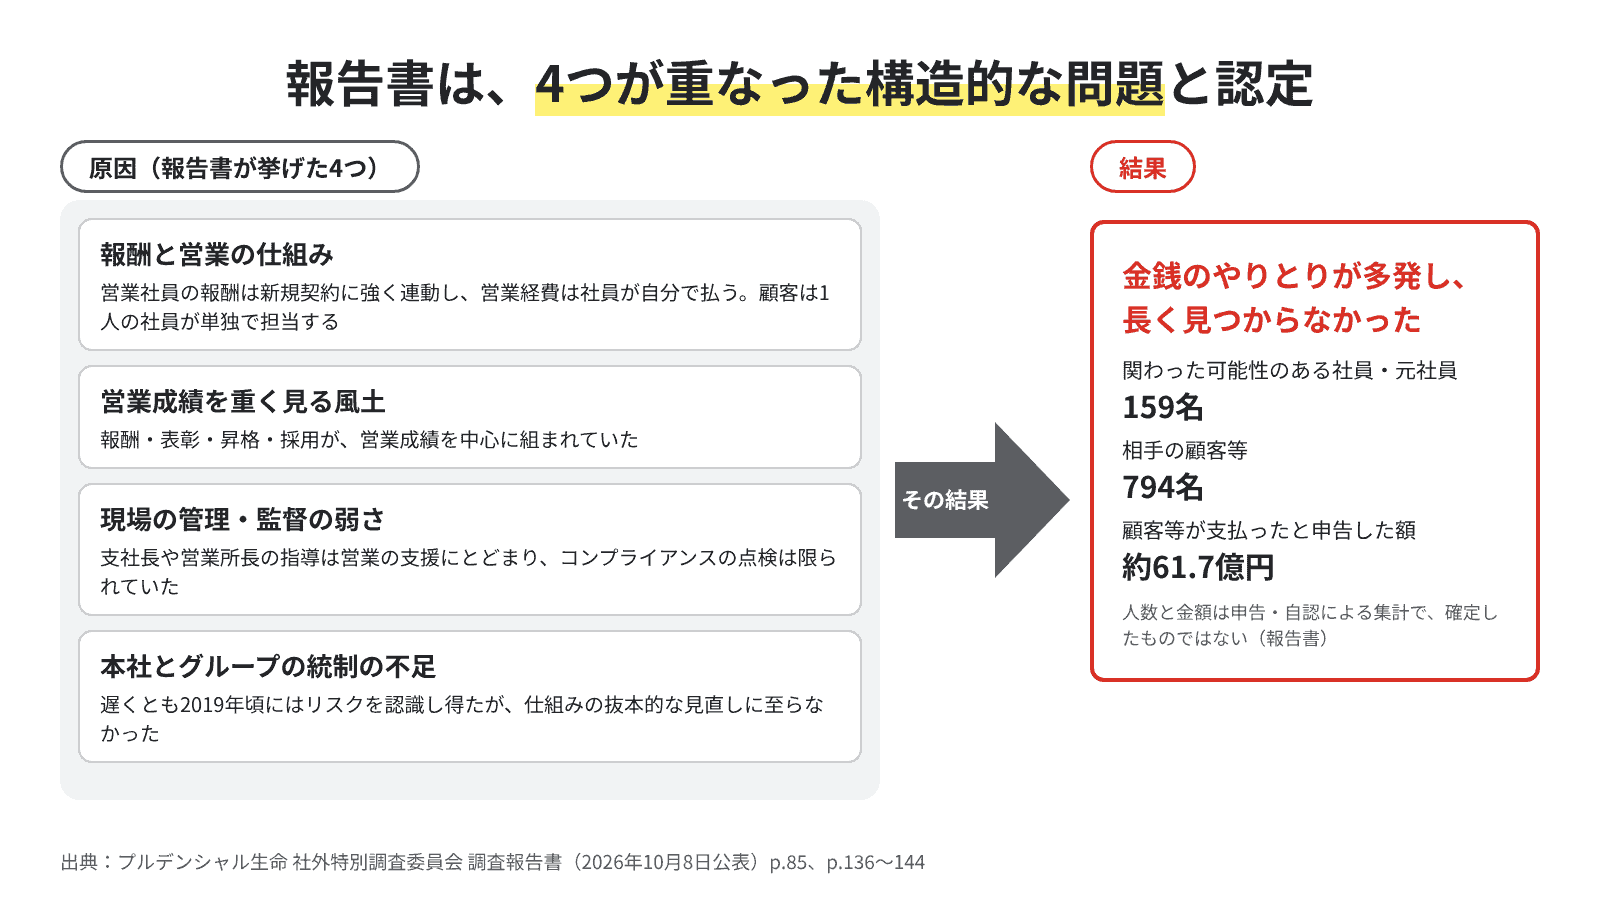
報告書が集計した人数と金額は以下のとおりです。
| 項目 | 報告書の数字 |
|---|---|
| 関わった可能性のある社員・元社員 | 159名 |
| 金銭をやりとりしたとされる顧客等 | 794名 |
| 顧客等が支払ったと申告した額(159名分) | 61億6,660万円 |
| 顧客等が支払ったと申告した額(重点的に調べた27名分) | 51億3,950万円〜52億5,409万円 |
NHKは、会見について「不適切受領52億円に」と報じています。報告書の中の52億円台の数字は、委員会が重点的に調べた27名分の申告額で、報告書はこの人数と金額を「確定的なものではない」と書いています。
新規契約に強く連動する報酬では、収入が落ちた社員がお金を借りる動機を持った可能性がある
4つの原因のうち、報酬の仕組みから見ていきます。報告書によると、プルデンシャル生命の営業社員(社内ではライフプランナー、LPと呼ばれる)には、最低賃金法に基づく額のほかに、基本給のような決まった額の支給は保証されていませんでした。報酬の大半は、新規の保険契約の数と保険料に直接連動していました。
そのうえ、交通費、交際費、セミナーの参加費などの営業経費は、原則として社員が自分で払います。報告書は、顧客の開拓がうまくいかないと、生活を維持できる報酬が得られず、営業経費も出せなくなり、新しい顧客を開拓できなくなる「負のスパイラル」に陥る可能性があると書いています。
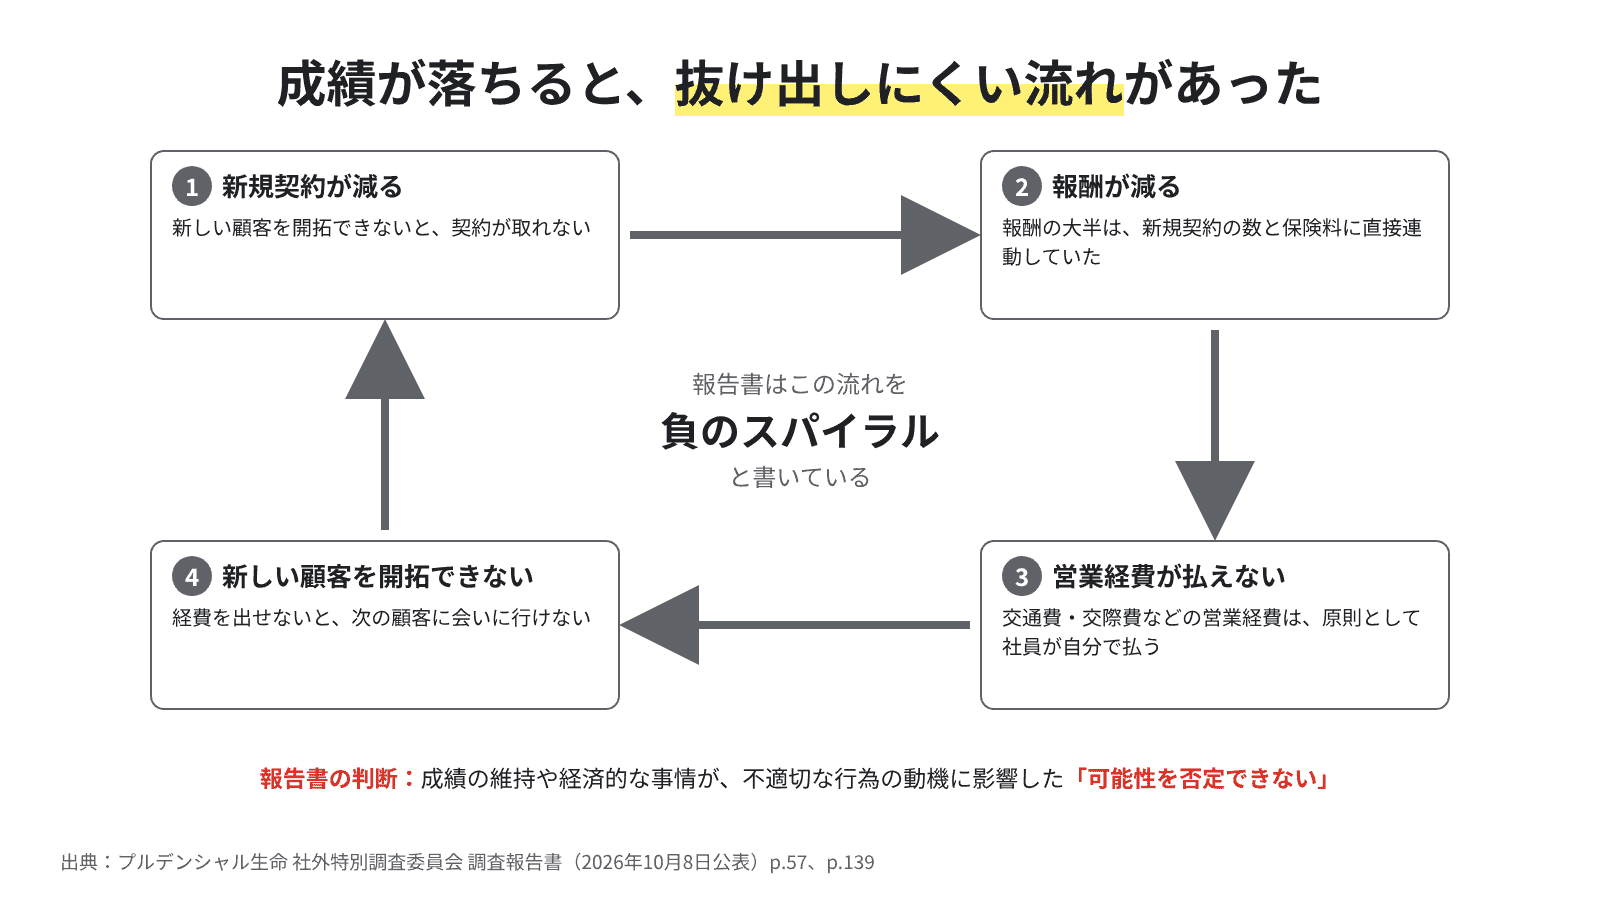
報告書は、収入の変動を和らげる仕組みが十分ではなく、「営業成績の維持又は経済的事情」が不適切な行為の動機に影響した「可能性を否定できない」としています。実際に起きたこととしては、社員が「活動資金・生活資金や投資資金欲しさに」顧客からお金を借りるなどの不正が多発したと認めています。
支社長や営業所長の報酬も、配下の営業社員の成績に連動していました。採用した人数も、営業管理職の評価と報酬に結び付いていました。報告書は、この仕組みのため、営業管理職と営業社員の経済的な利害が共通していたと書いています。
営業活動の「個人化」「密室化」で、会社はお金のやりとりを見つけられなかった
報酬は動機の話で、「個人化」「密室化」は、お金のやりとりが見つからなかった理由の話です。報告書によると、営業社員が開拓した顧客は、その営業社員が1人で担当する前提でした。支社長や営業所長による指導・監督は極力控えられ、営業社員の活動の実態を会社がつかめない状態になっていました。報告書はこれを、営業活動の「個人化」「密室化」と呼んでいます。
お金のやりとりは、ホテルや飲食店での面談や、LINE・電話などの私的な連絡手段を通じて行われていました。顧客の側も、自分の財産やお金のやりとりをなるべく人に知られないようにする傾向がありました。
報告書は、この「個人化」「密室化」が、金銭詐取を起こりやすくし、見つけて正すことを難しくした要因の1つだと認定しています。また、会社とグループの持株会社・米国の親会社は、遅くとも2019年頃にはこのリスクを認識し得た状況にあったのに、仕組みの抜本的な見直しには至らなかったと書いています。
報告書は「認められる」と「可能性を否定できない」を書き分けている
ここまでの原因は、報告書の中で書き方の強さが違います。報告書は、事実として確かめたことを「認められる」と書き、報酬の仕組みが動機になった点は「可能性を否定できない」と書いています。以下のとおりです。
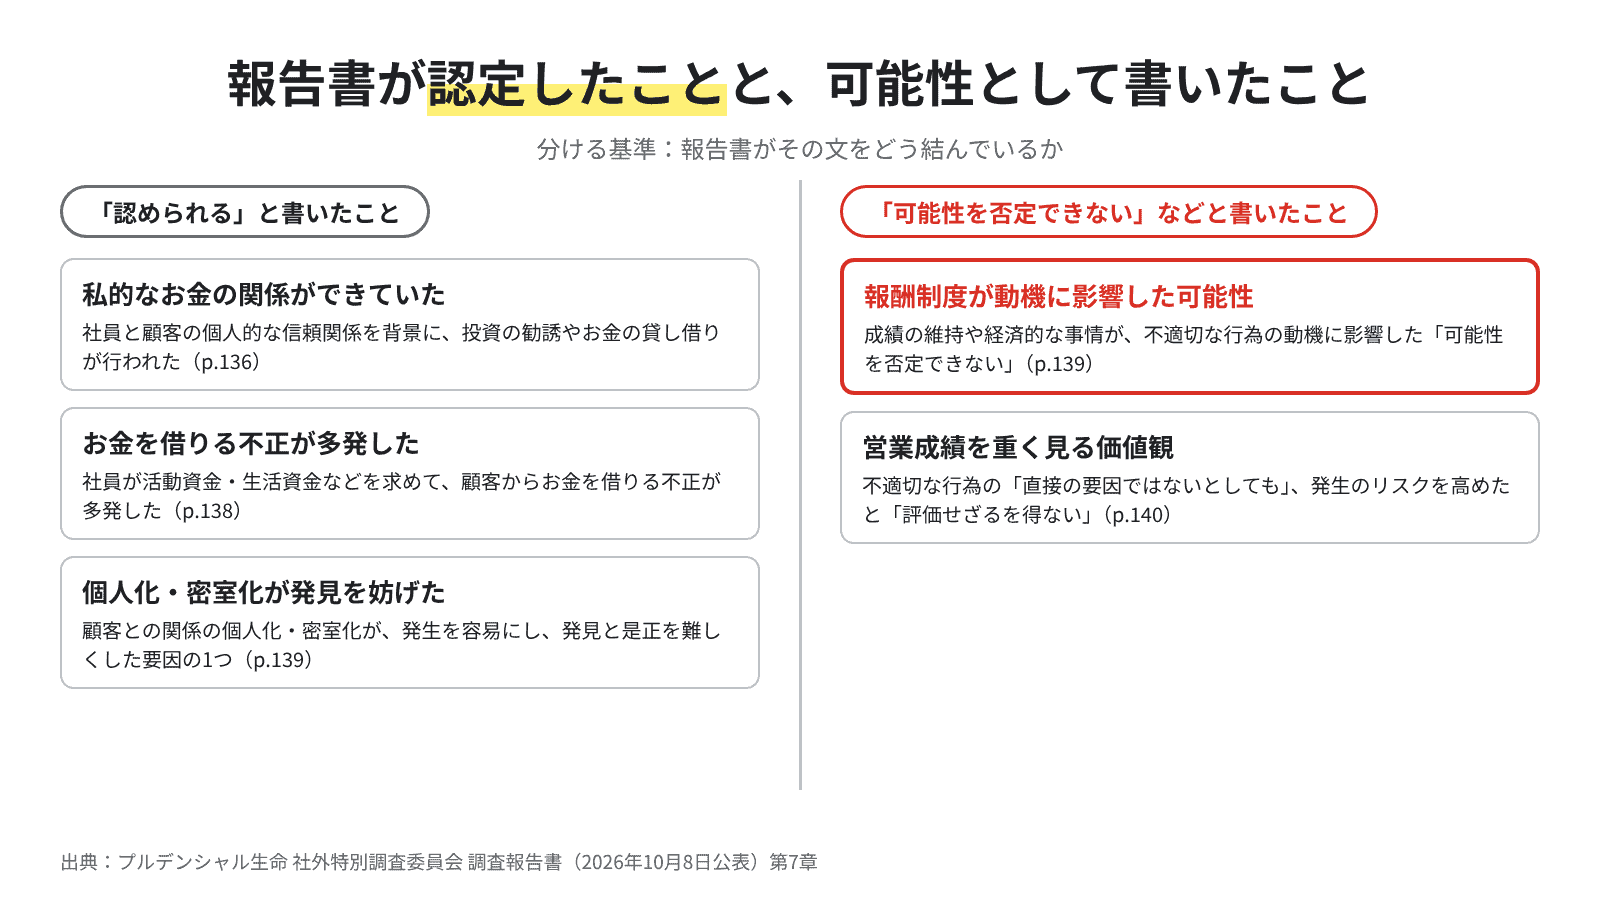
営業成績を重く見る価値観についても、報告書は、不適切な行為の「直接の要因ではないとしても」、起きるリスクを高めたと「評価せざるを得ない」と書いています。報酬の仕組みについての報告書の文は、可能性の形で結ばれています。
会社は2027年に最低保証給を入れ、社長ら3人が報酬の30%を3カ月返納する
会社は報告書の公表と同じ日に、再発防止の取り組みを公表しました。報告書が挙げた原因と、会社の取り組みを並べると以下のとおりです。
| 報告書が挙げた原因 | 会社の取り組み |
|---|---|
| 報酬が新規契約に強く連動している | 2027年に最低保証給を導入し、月の報酬が保証額を下回ったら差額を払う(保証額は公表されていない)。アフターサービスへの報酬の比率を5%未満から約20%に上げる。販売手数料を払う期間を4年から7年に延ばす |
| 営業管理職の報酬が成績と採用人数に連動している | 営業管理職の基本給の比率を約30%にし、採用人数に連動する手当をなくす。営業管理職が自分で保険を売ることを原則として認めない |
| 営業活動の「個人化」「密室化」 | 日々の活動記録の提出と管理職の確認を始めた。2026年10月7日から、顧客の同意を得て面談を録音し、AIで要約するツールを使い始めた |
| 本社とグループのガバナンス | 2026年7月時点で139ある支社を、最終的に40〜50に減らす。全部の申込みを契約の成立前に確認する担当を置く |
経営陣は、社長、副社長、執行役員副社長の3人が、月額報酬の30%を3カ月返納します。過去の経営陣を含む経営責任は、外部専門家の助言を受けて別に決めるとしています。営業社員と元営業社員は計157名が処分を受け、新規契約の販売を再開する時期はまだ決まっていません。
よくある疑問
Q:報告書は、社員個人の責任をどう書いていますか。
A:報告書は、金銭詐取が、不正をした社員個人の資質による面もあることを「否定できない」と書いています。そのうえで、多くの営業社員が長い期間にわたって同じような不正をし、その多くが長く見つからなかったことから、本質は会社の仕組みにあると書いています。
Q:約52億円は、被害額として確定した金額ですか。
A:報告書の中の52億円台の数字は、重点的に調べた27名分の申告額で、確定したものではないと書かれています。補償するかどうかと補償の額は、持株会社が設けた第三者による「お客さま補償委員会」が審査しています。
報告書の原因の章(第7)は、136ページから145ページにまとまっています。報告書の本文で、どの文が「認められる」で、どの文が「可能性を否定できない」なのかを確かめてみてはいかがでしょうか。

