政府・与党は2026年11月17日、2027年度の税制改正で、個人向け国債への税の優遇を見送る方向で調整に入りました。個人向け国債をNISA(少額投資非課税制度)の対象に加える案や、相続税を軽くする案が出ていましたが、どちらも見送られる見通しです。
一方で、2026年11月募集の個人向け国債の利率は、固定5年で年2.17%です。メガバンクの普通預金は年0.5%に上がったばかりです。税の優遇が加わらない見通しになった今、手元のお金は個人向け国債と預金のどちらに置けばよいのでしょうか?
3年以上使わないお金は個人向け国債、1年以内に使うかもしれないお金は預金
3年以上使う予定がないお金は個人向け国債、1年以内に使うかもしれないお金は預金に置くのが合っています。 分ける基準は、そのお金を使う時期です。1年から3年の間に使うかもしれないお金は、いつでも引き出せる普通預金か、期間を合わせた定期預金が向いています。
2026年11月募集の個人向け国債の利率と、メガバンクの預金の金利を、100万円を1年預けたときの税引後の利息で比べると次のとおりです。
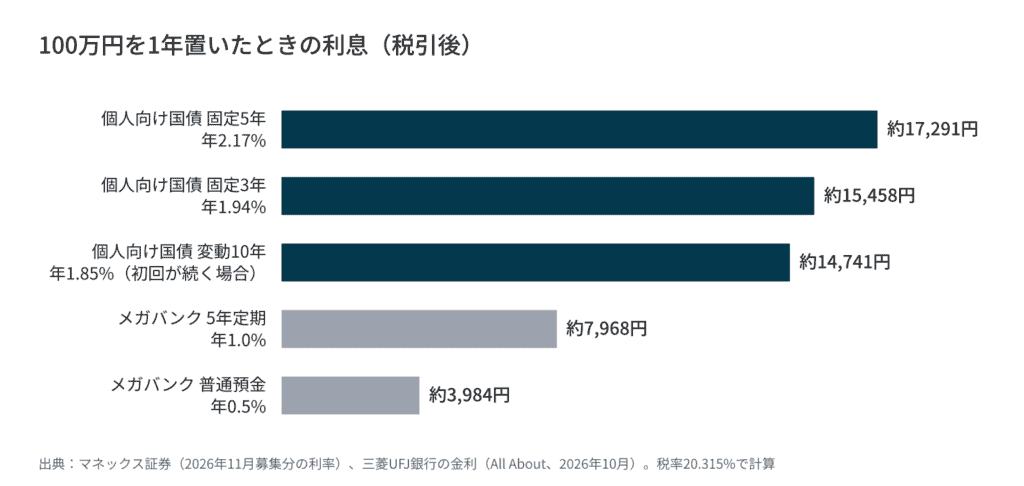
マネックス証券の案内によると、11月募集分の利率は変動10年が年1.85%(初回)、固定5年が年2.17%、固定3年が年1.94%です。募集は11月9日から11月30日までです。メガバンクの金利は、三菱UFJ銀行の普通預金が年0.5%、スーパー定期は5年で年1.0%です(All Aboutの解説)。
同じ5年なら、個人向け国債の固定5年は、メガバンクの5年定期の2倍以上の利率です。 ただし、個人向け国債には、預金にはない引き出しの制限があります。
個人向け国債は、1年たつまで換金できない
では、利率が高い個人向け国債に、すべて置けばよいのでしょうか。個人向け国債は、買ってから1年たつまで換金できず、1年を過ぎて換金するときも直近の利子2回分(税引後)が差し引かれます。
マネックス証券の案内のとおり、中途換金のときは、直前2回分の利子(税引前)に0.79685を掛けた額が差し引かれます。利子は年2回なので、2回分はほぼ1年分の利子にあたります。1年たってすぐ換金すると、それまでに受け取った1年分(2回分)の利子が、ほぼそのまま差し引かれる計算です。 預金は、普通預金ならいつでも引き出せます。
| 比べる点 | 個人向け国債 | 預金 |
|---|---|---|
| 利率(11月時点) | 固定5年 年2.17%、固定3年 年1.94%、変動10年 年1.85%(初回) | 普通預金 年0.5%、5年定期 年1.0%(メガバンク) |
| 引き出し | 1年たつまで換金できない。換金時は直近2回分の利子(税引後相当)が引かれる | 普通預金はいつでも。定期は途中で解約すると利率が下がる |
| 元本の守り | 国が元本と利子を支払う | 1つの金融機関で元本1,000万円とその利息まで預金保険で守られる |
| 利子の税 | 20.315% | 20.315% |
税の優遇の見送りで、国債と預金の比べ方は変わらない
それでは、税の優遇の見送りは、どちらを選ぶかに関係するのでしょうか。今回の見送りで、個人向け国債と預金の比べ方は変わりません。 どちらの利子にも、今と同じく20.315%の税がかかるからです。
見送りは、各紙が11月17日に報じました。共同通信(東京新聞)は、販売が好調なことと預金の流出への懸念を見出しに挙げています。時事通信によると、金利の上昇で個人向け国債の販売が好調なことと、銀行業界の預金が国債へ流れることへの懸念が理由です。日本経済新聞は、「貯蓄から投資へ」を進めるNISAの対象に、元本が保証される国債を加えるのは難しいと判断したと伝えています。
NISAの枠は、これまでどおり株式や投資信託に使うものです。 個人向け国債は、NISAとは別に、課税口座で持つことになります。
個人向け国債の3つの型は、使う時期で選ぶ
最後に、個人向け国債を買うなら、どの型を選べばよいのでしょうか。使う時期が決まっているなら固定3年か固定5年、決まっていない長く置くお金なら変動10年が合っています。
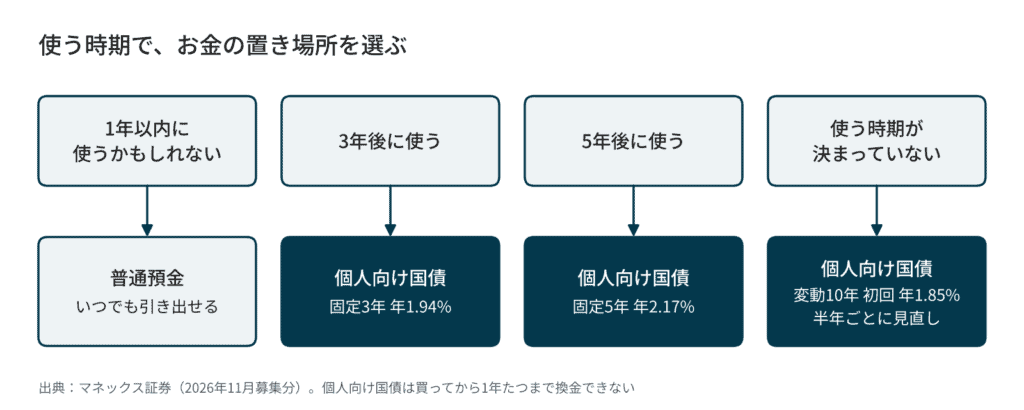
固定3年と固定5年は、買ったときの利率が満期まで変わりません。変動10年は、半年ごとに利率が見直されます。財務省のよくある質問によると、変動10年の利率は、半年ごとに、10年国債の入札をもとにした基準金利に0.66を掛けた値に見直されます。この先も金利が上がると考えるなら、上がった分が利率に反映される変動10年が向いています。
よくある疑問
Q:個人向け国債は、いくらから買えますか。
A:財務省のよくある質問のとおり、1万円単位で買えます。毎月募集があり、11月分の募集は11月30日までです。
Q:NISAで買っている投資信託を減らして、個人向け国債に回すべきですか。
A:目的が違うので、比べて入れ替えるものではありません。投資信託は値動きを受け入れて長く増やすためのもので、個人向け国債は元本を守りながら預金より高い利子を受け取るためのものです。
置き場所は、利率ではなく使う時期で決める
個人向け国債と預金のどちらに置くかは、利率の高さではなく、そのお金をいつ使うかで決まります。 普通預金の残高のうち、生活費の数か月分を除いて、3年以上使う予定のない額を計算してみてはいかがでしょうか。その額が、個人向け国債を検討してよい額です。