プルデンシャル生命の社外特別調査委員会は、2026年10月3日付の調査報告書(開示版)で、金銭授受の不正の発見と是正が難しかった理由を分析しています。報告書138ページは、LPが完全歩合(フルコミッション)の報酬制度の下で主体的に営業活動を行っていたと述べています。エージェンシー制度の下では、営業所長と支社長による指導・監督が極力控えられました。その結果、LPの営業活動が「個人化」「密室化」し、実態の把握が困難な状況に陥っていたとしています。報告書139ページは、LPと顧客の高度に個人化された関係が、営業所長と支社長、本社側に、実態を把握する動機を失わせたとも述べています。
一方、同じ報告書によると、本社には内部通報も顧客の苦情も届いていました。届いた情報は、1件ずつの事案として処理される傾向があったとしています。さらに、構造の問題を指摘する報告が経営に出されたあとも、ビジネスモデルの根幹を再検討するまでには至らなかったと述べています。
営業の現場の情報は、営業所長と支社長を経て本社に届く
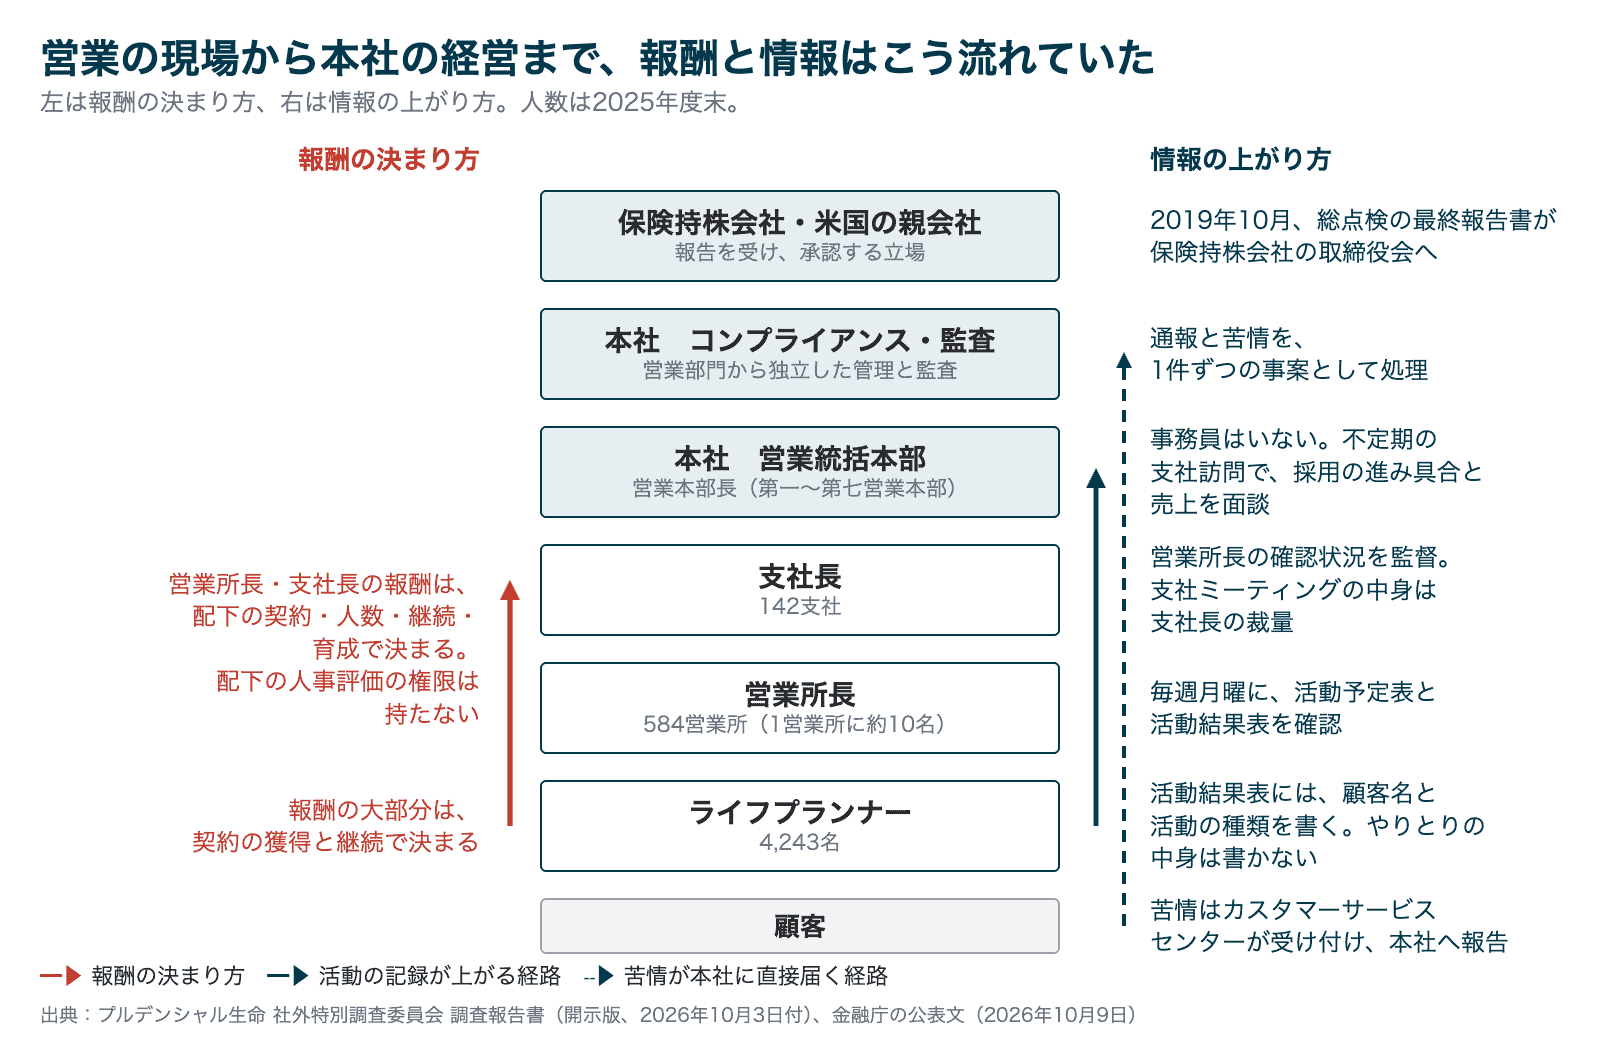
本社がなぜ気づけなかったのかを見る前に、営業組織の形を確認します。営業社員の活動の情報が本社の営業統括本部に届くまでには、営業所長、支社長、営業本部長を経ます。
営業社員は、プルデンシャル生命ではライフプランナー(以下、LP)と呼ばれます。調査報告書19ページによると、2025年度末時点の従業員は6,527名で、うち4,243名がLPです。支社は142、営業所は584あります。報告書27ページによると、各支社の支社長は、支社と営業所の管理・監督・教育・指導や、営業社員の採用と育成を担います。営業統括本部は、本社で営業を統括する部門です。報告書26ページによると、2026年4月20日時点で、その下に第一から第七までの営業本部があります。各営業本部は、15から22程度の支社を管轄します。報告書8ページが主に扱う不正は、LPなどが顧客に対して行った、不適切な投資勧誘などの金銭に関わる行為です。
金融庁は2026年10月9日、プルデンシャル生命に業務停止命令と業務改善命令を出しました。業務停止命令は、保険募集と保険契約の締結の停止です。期間は2026年10月13日から2027年1月31日までです。契約者保護の観点から当局が個別に認めた業務は、除かれます。親会社で保険持株会社のプルデンシャル・ホールディング・オブ・ジャパンには、業務改善命令が出されました。同日の公表文は、経営陣が既存のビジネスモデルを維持することに固執し、長年放置してきたと指摘しています。この姿勢が、営業の第一線に対して本社・本部が「物が言えない」「支社任せ」の企業風土・文化を助長したとしています。
LPの報酬は、保険契約の獲得か継続に連動する
組織の形の次に、LPの報酬の仕組みを見ます。LPの報酬は、2024年の平均で、4つの項目のどれも保険契約の獲得か継続に連動します。
金融庁の公表文は、プルデンシャル生命がLPを唯一の販売チャネルとしていると述べています。LPには、完全に業績と連動した報酬制度(フルコミッション)と、活動時間や活動場所が基本的に自由な勤務形態を示してきたとしています。これを、営業力の高い人材を誘引し得る強みとして位置付けてきたとも述べています。調査報告書63ページは、LPの報酬の大部分を、保険契約の獲得と継続を基礎に算定する制度(フルコミッション)としています。入社から最長24か月の新人LPを除く、2024年の平均年間報酬の内訳は、報告書64ページによると、以下のとおりです。
| 報酬の項目 | 平均年間報酬に占める割合 | 何に対する報酬か |
|---|---|---|
| 調整後初年度手数料 | 43% | 新契約の獲得 |
| 継続手数料 | 31% | 獲得した契約の継続 |
| 業績・継続ボーナス | 23% | 新契約の獲得と契約の継続 |
| 顧客維持手当 | 3% | 契約の継続(6年目以降のLPが対象。2023年4月に新設) |
営業所長と支社長が確認する活動の記録には、顧客名と活動の種類が書かれる
報酬が契約で決まるLPの活動を、営業所長と支社長はどう確かめていたのでしょうか。営業所長が毎週確認する活動結果表は、顧客名と活動の種類を記入する形式です。顧客とのやりとりの具体的な内容は書かれません。
LPは営業活動の費用の多くを負担し、顧客は開拓したLP自身が単独で担当することが予定されています。調査報告書138ページは、LPの営業活動が「個人化」「密室化」し、実態の把握が困難な状況に陥っていたと分析しています。
営業所長と支社長がLPの活動を確かめる手段は、調査報告書82〜84ページによると、以下のとおりです。
| 手段 | 誰が行うか | 確かめること、目的 | 書かれる内容、決まっている内容 |
|---|---|---|---|
| 活動予定表と活動結果表(週次) | LPが入力する。営業所長が毎週月曜に確認し、支社長が営業所長の確認状況を監督する | 未入力のまま提出されていないか、提出の遅れや入力漏れが繰り返されていないか、架空の活動の記載などの虚偽の疑いがないか | 顧客名と活動の種類。顧客とのやりとりの具体的な内容は書かれない |
| 支社ミーティング(毎週月曜と木曜) | 支社長が運営し、営業所長とLPが出席する | 月曜はLPの営業活動の進み具合と情報共有、木曜はLPの育成と研修 | 内容や題材は、各支社長が決める。全社の統一基準はない |
| 現物実査(半期に1回以上) | 営業所長 | LPの所持品、保管物、SNSなどに、法令や社内ルールに違反する可能性のある物や、顧客とのやりとりがないか | 退職の申出があったときにも、1回以上確認する。2022年10月以降、投資勧誘の疑いがある書類が、違反の可能性のある物として明示された |
| 顧客との面談への同行、LPとの面談 | 営業所長と支社長 | 経験の浅いLPへの実地指導。高齢者への募集時などのコンプライアンスの確保。LPが顧客から苦情を受けたときの対応 | 面談について、全社の指針や実施基準はない |
調査報告書141ページは、これらの運用の実態が、主に営業の支援と営業活動の促進を図るものだと述べています。不適切行為を発見または是正する仕組みとしては、十分に機能しているとはいえないとしています。
記録を確認する営業所長と支社長の報酬は、LPの成績で決まっていた
次に、記録を確認する側の報酬を見ます。営業所長と支社長の報酬は、確認される側であるLPの人数、契約、継続、育成の結果で決まります。調査報告書139ページは、LPと営業所長・支社長の経済的な利害は共通だと書いています。
報告書76ページが示す、2024年の営業所長と支社長の平均年間報酬の内訳は、以下の図のとおりです。初期保証金の支給対象者は除かれています。基本給は支社長も営業所長も平均年間報酬の5%で、残りの項目は配下のLPの結果に連動します。組織の統制を維持する任務への報酬であるガバナンス手当も、算出は配下のLPの人数に応じます。
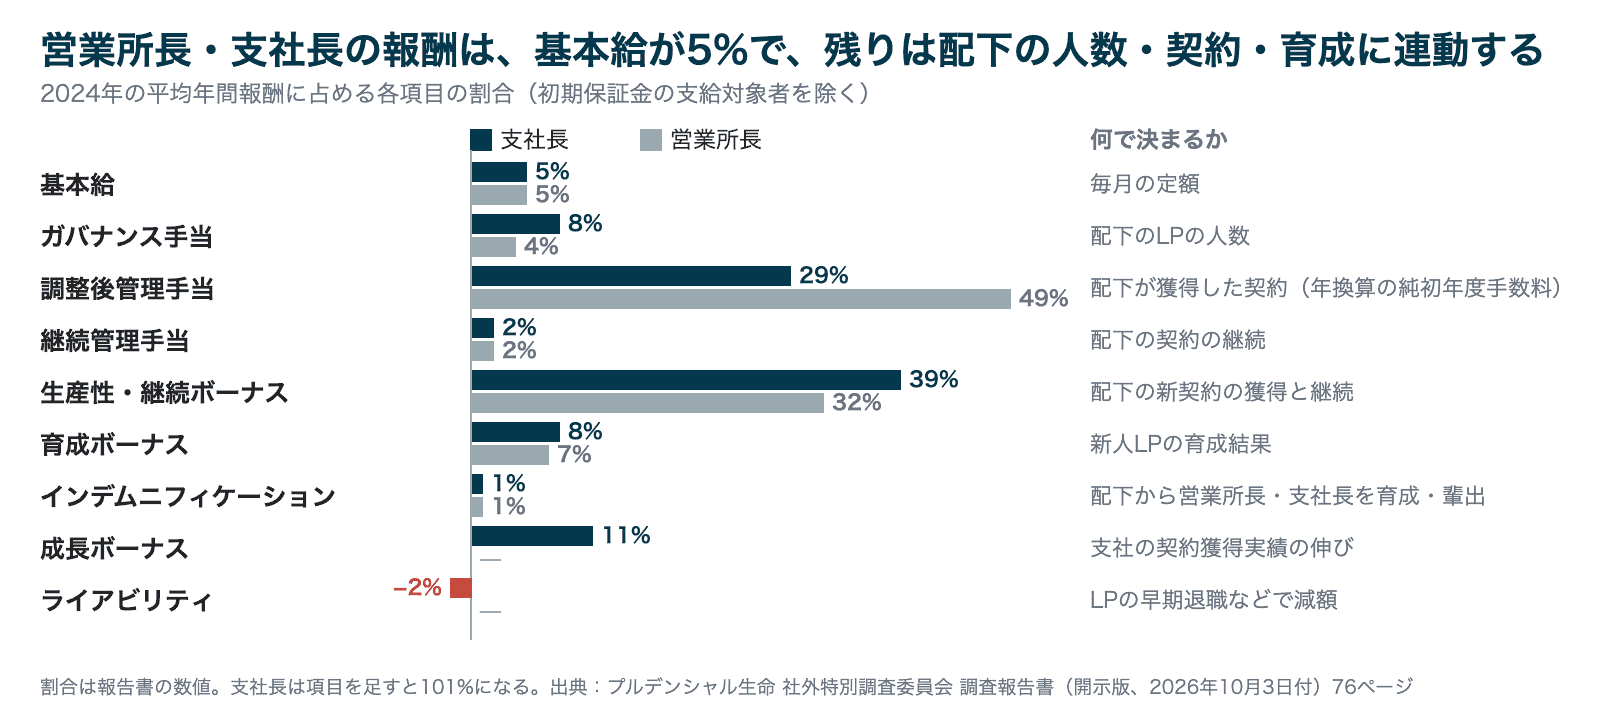
営業所長と支社長は、LPの採用、育成、営業活動の管理を担います。調査報告書81ページによると、LPの人事評価を行う権限は持ちません。一方、報酬は配下のLPの成績に連動します。成績の高い一部のLPの成績は、報酬に大きく影響します。報告書142ページは、管理する側とされる側の関係が実質的に逆転し、厳格な指導や是正が難しくなると分析しています。営業所長や支社長だった人へのヒアリングでは、売れているLPには注意しづらい雰囲気があったと述べた人もいます(報告書140ページ)。
本社の営業統括本部と営業本部は、不定期の支社訪問での面談や意見交換が中心だった
本社の営業統括本部と営業本部が、支社の運営をどう確認していたかを見ます。本社の営業統括本部と営業本部は、不定期に支社を訪ね、支社長と面談したり意見交換したりすることが中心です。
調査報告書141ページによると、会社は「エージェンシー制度」を採っています。この制度の下で、支社以下の営業組織は相応の独立性を持ち、営業所長と支社長がLPの採用、育成、営業活動の管理を担います。各支社が、LPを採用して自分の支社に所属させます。金融庁の公表文は、LPの増加と相まって、支社長を頂点とする各支社の存在感と自主独立性が強まったと指摘しています。報告書は、その実態を、実質的に代理店に近い性格だと述べています。
調査報告書142ページは、支社内部管理チームと営業管理本部の関わりを、形式的なモニタリングにとどまると評価しています。LPと顧客の関係や金銭授受の兆候を把握して是正につなげる機能が、十分に果たされてこなかったとも述べています。本社の各部門が営業の現場に関わる形は、調査報告書30ページと報告書83〜84ページによると、以下のとおりです。
| 部門 | 体制 | 営業の現場への関わり方 |
|---|---|---|
| 営業統括本部 | 営業統括本部長のほか、執行役員ではない営業本部長、研修を受けている支社長候補者、新卒採用されたLPが所属する。事務員はいない | 営業統括本部長の支社訪問は不定期で、支社長との面談が主である |
| 営業本部(第一から第七) | 営業本部長のみ | 15から22程度の支社を受け持ち、不定期の支社訪問で、採用の進み具合や売上を面談し意見交換する。年1回の支社長のパフォーマンスレビューと、月次自主監査報告書などを使った支社活動管理のレビューも行う |
| 支社内部管理チーム(2020年7月設置) | 営業統括本部に属する | 支社自主監査(営業所長と支社長が自分の支社でルールの遵守を確認する監査)の項目を決める。営業社員の活動結果表が承認済みかを、半期に1回確認する |
| 営業管理本部(2025年4月設置) | 営業統括本部から独立した組織 | 支社を訪問してインタビューする。インタビューで統制状況の評価は行わない。会社によると、インタビューでコンプライアンス違反の疑いが報告されたことはない |
通報と苦情は本社に届いていたが、1件ずつの事案として処理される傾向があった
本社には、営業組織を経由しない経路として、内部通報と顧客の苦情も届きます。本社に届いた通報と苦情は、1件ずつの事案として処理される傾向がありました。調査報告書140ページは、通報や苦情を、LP個々人の個性や資質に由来する個別の事案として処理する傾向がうかがわれると書いています。報告書は、営業成績を優先する価値観が、営業所長と支社長による指導や本社部門への報告が十分に行われなかった背景にもあると考えられるとしています。
調査報告書118ページによると、内部通報の台帳には、2004年と2005年に1件ずつ、LPが顧客から金銭を受領しているという通報が記録されています。2019年以降は、投資勧誘などに関する通報が増えました。いずれの通報も、担当部門が事実を確認しました。不適切な行為が確認されたLPを懲戒処分などに付す、個別の事案としての処理にとどまりました。通報を契機に、金銭不祥事案全般の早期発見や再発防止のための横断的な措置が取られるまでには至りませんでした。報告書34ページによると、内部通報制度の運用状況は、監査役とコンプライアンス委員会、その下部組織に定期的に報告されます。取締役と取締役会は、報告先に含まれていません。
顧客の苦情について、社外特別調査委員会は、主要な行為者27名の事案を調べました。調査報告書118ページによると、このうち10名の事案には、社内調査の端緒となった時期より前に、関連する苦情が寄せられていました。最初の関連する苦情から社内調査の開始まで、約10年を要した事例もあります(報告書142ページ)。金融庁の公表文も、コンプライアンス違反の疑義がある苦情について、原因の分析や再発防止策を検討していないと指摘しています。
2019年10月、ビジネスモデルの問題を指摘する最終報告書が、親会社の取締役会に出されていた
経営層に何が届き、経営層がどう判断したのかを見ます。2019年10月24日、「ビジネスモデル総点検」のタスクフォースが、最終報告書を親会社の保険持株会社の取締役会に出しました。総点検は、会社のビジネスモデルを点検する取り組みです。調査報告書143ページは、遅くとも2019年10月には、経営層がビジネスモデルとコンプライアンス上のリスクの関連性を本格的に検討できたはずだと書いています。
経営層に知らされた指摘や出来事と、会社の対応は、以下のとおりです。
| 時期 | 指摘や出来事 | 対応 |
|---|---|---|
| 2013年 | 顧客から苦情が複数寄せられた | コンプライアンス・マニュアルを改定し、会社が認めていない投資商品への関与と、顧客との金銭貸借の禁止を加えた |
| 2017年から2018年 | 他の生命保険会社で、営業担当者による金銭の詐取や不正な受領が公表された(2017年3月と7月) | 営業所長と支社長などを集めた会議で周知し、支社ごとに勉強会を開いた |
| 2018年 | 財務局から、社長杯(会社の代表的な表彰制度)を背景にした不祥事件が再発していると口頭で指摘された | 2019年度から、社長杯の基準を契約件数から被保険者数に改め、順位付けを廃止した |
| 2019年10月 | 「ビジネスモデル総点検」の最終報告書が、「支社・LP独立性偏重の姿勢」「営業偏重の制度やルール」「他社との差別化追求に偏重する経営姿勢」を、不適切行為が発生する根本原因に挙げて、保険持株会社の取締役会に出された | LP報酬制度の変更、金銭授受に関する宣誓書の取得、各種タスクフォースの設置を行い、2024年に、会社が把握していない金銭不祥事を探す大規模な潜在調査を実施した |
| 2025年4月 | 金融庁から、LPによる営業の形そのものを対象に、経営層がエージェンシー制度や報酬制度をどう改めればリスクを低減できるかを議論し、結論を出す必要があると指摘された | 報告書は、原因分析と抜本的な見直しは、なお十分には具体化されなかったと述べている |
調査報告書121ページは、2013年の対応に、会社が把握していない金銭不祥事を発見する大規模な施策は含まれなかったと記しています。2017年から2018年の対応には、抜本的な潜在調査は含まれなかったとも記しています。2019年以降の施策について、報告書144ページは、規律と統制を付け加えるものだったと述べています。既存のLP制度とエージェンシー制度は、維持したままでした。ビジネスモデルの根幹を再検討するまでには至らなかったとしています。金融庁の公表文は、経営陣が重要施策を「休止・先送りにしている」と指摘しています。対象には、人事・報酬制度や表彰制度の見直しなど、LPの処遇や活動内容に影響を及ぼす施策が含まれます。
よくある疑問
Q:完全歩合の報酬のほかに、本社が気づけなかった理由はあるのでしょうか。
A:調査報告書138ページは、完全歩合の報酬のほかにも、構造的な要因があると分析しています。要因は、LP制度とエージェンシー制度を中核とするビジネスモデル、営業成績を過度に重視する企業風土、営業現場の管理・監督、本社とグループのガバナンスで、複合的に作用したとしています。
Q:本社には、コンプライアンスを担当する部門はなかったのでしょうか。
A:調査報告書31ページによると、本社にはコンプライアンス部門がありました。ただし、通報への対応は、前の章で見たとおり、個別の事案としての処理にとどまりました。部門は、調査、コンプライアンス、支社検査、販売管理の各チームで構成され、2026年2月10日時点で計182名が所属します。調査チームは、営業拠点から独立した立場で、コンプライアンス違反事案の調査を行います(報告書32ページ)。
社外特別調査委員会の報告書は、LPの営業活動の実態の把握が、フルコミッションの報酬制度とエージェンシー制度の下で困難になっていたと分析しています。本社には通報と苦情が届いていましたが、1件ずつの事案として処理される傾向がありました。構造の指摘が経営に出されたあとも、根幹の再検討には至りませんでした。報酬と権限の決め方が変われば、情報が経営に届く形も変わるのでしょうか。

