2026年11月2日、三菱UFJ銀行、三井住友銀行、みずほ銀行は、普通預金の金利を年0.4%から年0.5%に上げました。日本経済新聞によると、銀行は普通預金の金利を0.5%に上げています。
一方で、同じ集計によると、全国の信用金庫の8割は、普通預金の金利がこの水準に届いていません。給与の振込や年金の受け取りに信用金庫を使っている人は、預けたままで損をしているのでしょうか?
損の大きさは、100万円あたり年2,000〜3,000円ほど
銀行の0.5%と信金の0.2%を比べると、100万円を1年預けたときの利息の差は、税引後で約2,400円です。 多いか少ないかは預けている額で決まるので、まず差を金額で見ます。
日本経済新聞は、メガバンクや地方銀行など99行と、全国254の信用金庫の普通預金の金利を集計しました。銀行が0.5%に上げたのに対し、8割の信金は追いつけておらず、2割の信金は0.2%以下にとどまっています。
普通預金の利息には、所得税と住民税を合わせて20.315%がかかります。年0.2%と年0.5%で、預けた額ごとの1年分の利息を比べると次のとおりです。
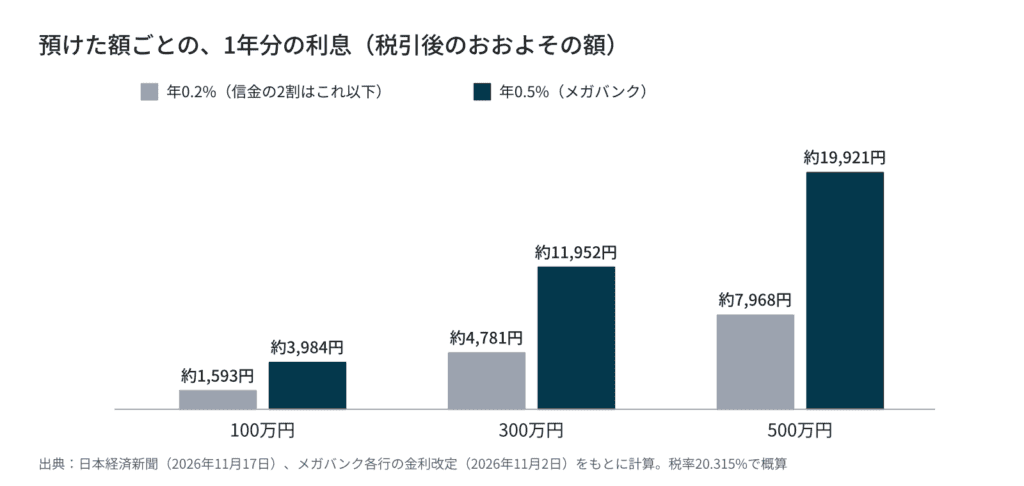
300万円を預けていれば年7,000円ほど、500万円なら年1万2,000円ほどを受け取りそこねている計算です。 ただし、信金の金利は信金ごとに違います。京都中央信用金庫のように、普通預金を年0.4%にしている信金もあります。自分の信金の金利で計算し直してください。
信金の金利が上がりにくいのは、預金の利払いが重いから
では、なぜ信金は銀行と同じだけ金利を上げられないのでしょうか。信金は、集めた預金に払う利息の負担が、貸し出しから入る利息の伸びに比べて重くなっているからです。
日本銀行は2026年9月18日、政策金利を1%から1.25%へ上げました(All Aboutの解説)。金利が上がると、金融機関は預金に払う利息を増やす一方で、貸し出しの金利も上げて利息を多く受け取ります。
ところが、信金は貸し出しの金利を銀行ほど上げられていません。少し前のデータですが、日銀の統計を使った日本経済新聞の集計では、2024年2月からの1年間で、新しい貸し出しの金利の上がり幅は、信金が0.05ポイントで、都市銀行の0.2ポイント、地方銀行の0.18ポイントの3分の1以下でした。
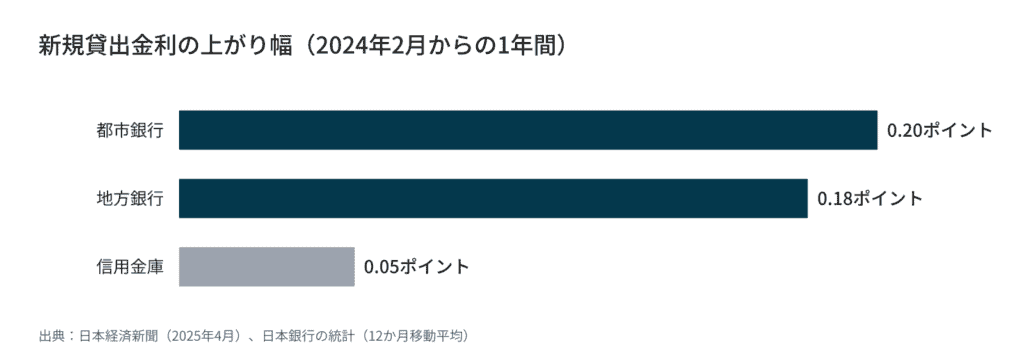
信金の主な貸出先は、地域の中小企業や個人事業主です。貸出金利を上げにくい相手が多いので、預金の金利を上げる余力も小さくなっていると思います。
移すかどうかは、その信金を使う理由があるかで決める
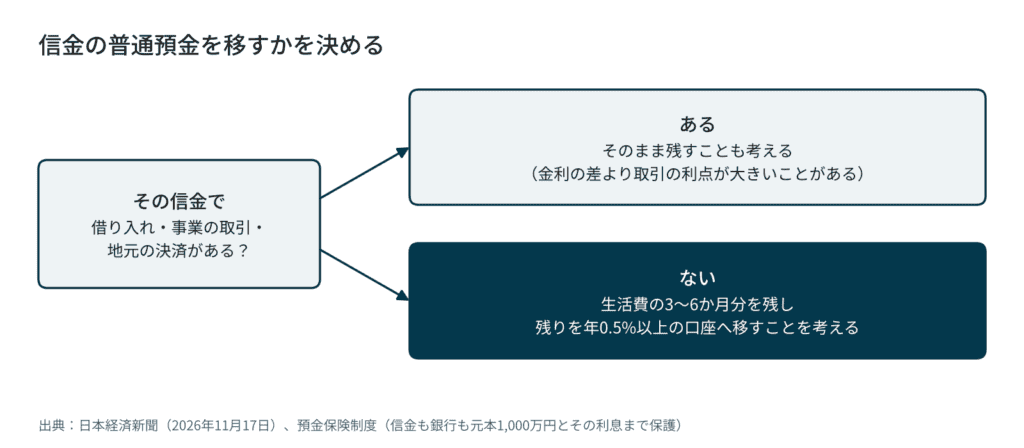
それでは、信金の普通預金は銀行へ移したほうがよいのでしょうか。その信金で借り入れや事業の取引がなく、給与や年金の受け取りにだけ使っているなら、生活費を残して、残りを0.5%以上の口座に移す価値があります。
信金を使い続ける理由がある人もいます。住宅ローンや事業の借り入れをその信金でしている人、地元の取引先との決済にその信金の口座を使っている人です。こうした人は、金利の差よりも、その信金との取引を続ける利点のほうが大きいことがあります。
預金保険で守られる範囲は、信金も銀行も同じです。七十七銀行の案内にあるとおり、信用金庫も預金保険制度に入っていて、利息のつく普通預金は、預金者1人あたり1つの金融機関ごとに、定期預金などと合わせて元本1,000万円とその利息までが守られます。同じ金融機関に預けている額が合計で元本1,000万円以内なら、信金か銀行かで守られる範囲は変わりません。
今日やるのは、自分の信金の金利を確かめること
最後に、今日何をすればよいのでしょうか。自分の信金の公式サイトで普通預金の金利を見て、銀行の0.5%との差を、預けている額で計算することです。
- 給与や年金を受け取っている信金の公式サイトを開き、「金利一覧」で個人の普通預金の金利を見る
- 普通預金の残高から、生活費の3〜6か月分を引いて、移せる額を出す
- 移せる額に、0.5%と自分の信金の金利の差を掛け、税引後で約8割にして、1年の差額を出す
- 差額と、その信金を使い続ける理由を比べて、移すかを決める
信金がこの先、普通預金の金利を上げることもあります。自分の信金が引き上げを発表していないかも、公式サイトのお知らせで確かめておくと安心です。
よくある疑問
Q:信金の定期預金も、銀行より金利が低いのでしょうか。
A:定期預金の金利は信金ごとに違います。今回の日本経済新聞の集計は普通預金の金利です。定期預金に移す前に、期間と途中で解約したときの金利を、その信金の金利一覧で確かめてください。
Q:信金の口座を解約しないと、銀行に移したことにならないのですか。
A:解約は必要ありません。給与や年金の受け取り口座はそのまま残し、残高の一部を金利の高い口座へ振り込めば足ります。
損かどうかは、金利ではなく金額で決める
信金の普通預金に置いたままにする損は、金利の差ではなく、預けている額で決まります。 100万円なら年2,400円ほど、500万円なら年1万2,000円ほどです。給与の振込先の信金を、一度公式サイトの金利一覧で確かめてみてはいかがでしょうか。