銀行の定期預金の金利は上がってきたとはいえ、2026年11月4日時点でメガバンクの普通預金は年0.5%、5年定期は年1.1%です。同じころ、知っている会社が個人向けに出す社債には、年2%台から4%台の利率が並んでいます。
日本経済新聞によると、2026年の個人向け社債の発行は11月16日時点で3兆2482億円となり、暦年で初めて3兆円を超えました。預金より利回りが高い個人向け社債は、買っても大丈夫なのでしょうか?
大丈夫かは、その会社が満期まで払い続けられるかで決まる
大丈夫かどうかは、発行した会社が満期まで利息と元本を払い続けられるかで決まります。個人向け社債は、預金と違って元本が守られていません。上乗せの利回りは、その会社が満期まで利息と元本を払い続けられるかに賭ける見返りです。
預金には預金保険があり、1つの銀行につき元本1,000万円とその利息までが守られます(三菱UFJ銀行の説明)。社債は預金ではないので、この1,000万円の守りは当てにできません。
社債を買う人が引き受けるのは、主に次の3つです。大和証券の説明をもとにまとめると、以下のとおりです。
| リスク | 何が起きるか | 満期まで持てば避けられるか |
|---|---|---|
| 発行した会社の財務が悪くなる | 利息や元本が払われない | 避けられない |
| 金利が上がる | 途中で売ると、買った値段より安くなる | 避けられる |
| 買い手がいない | 途中で売りたいときに、希望の値段で売れない | 避けられる |
満期まで持つと決められるなら、残るリスクは発行した会社が払えなくなることの1つだけです。
利回りの差は、会社の信用の差でできている
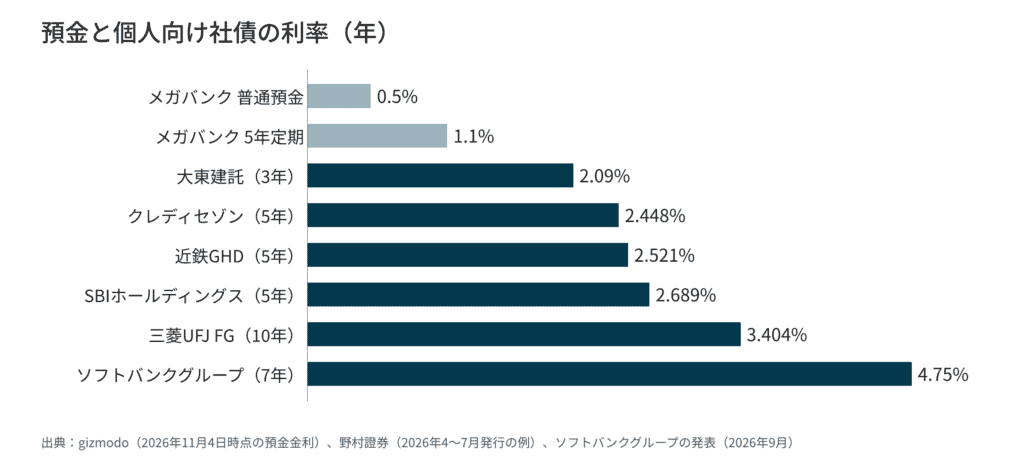
では、同じ個人向け社債でも、なぜ利率に差があるのでしょうか。市場が見ている会社の信用の差と、満期までの長さの差です。
野村證券のまとめには、2026年4〜7月に出た個人向け社債の例が並んでいます。
| 発行した会社 | 満期までの年数 | 利率(年) |
|---|---|---|
| 大東建託 | 3年 | 2.09% |
| クレディセゾン | 5年 | 2.448% |
| 近鉄グループホールディングス | 5年 | 2.521% |
| SBIホールディングス | 5年 | 2.689% |
| 三菱UFJフィナンシャル・グループ | 10年 | 3.404% |
| ソフトバンクグループ(9月) | 7年 | 4.75% |
ソフトバンクグループの社債は、同社の発表によると、主に個人向けに総額1兆円を出し、日本格付研究所の格付けは「A」です。同じ5年でも、会社によって利率は0.2%以上ずれます。
野村證券のまとめでは、2025年度に出た個人向け社債の約8割は、同じ日に同じ年限で出た機関投資家向けの社債と同じ利率でした。個人向けだから利率が高いのではなく、機関投資家がその会社に求める上乗せが、そのまま個人にも付いているのだと思います。
「知っている会社」は、安全の根拠にならない
では、有名な会社の社債なら安心してよいのでしょうか。知名度は安全の根拠になりません。
野村證券のまとめは、2001年9月のマイカルの破綻で、同社の社債が払われなくなり、個人投資家が損をした例を挙げています。同じまとめは、知名度が高くても安全とは限らないとしています。
また、同じまとめによると、個人向け社債の発行は特定の会社に偏っています。2025年の発行額で上位10位まで(11社)の会社が、過去10年以上にわたって全体の半分超を占めています。個人の資金が、限られた会社の信用に集まっている状態です。
利回りの上乗せが見合っているかは、次のように確かめられます。
- 格付けを見る。同じ格付けの社債と利率を比べ、極端に高ければ理由を調べる
- 劣後債かどうかを見る。劣後債は、会社が破綻したときに払われる順番が後になる
- 満期まで使わないお金で買う。途中で売る前提なら、金利の上昇で値下がりするリスクも引き受ける
- 1社に寄せない。預金の上限1,000万円のような守りがないので、分けて持つ
買う前に、比べる相手を個人向け国債にする
最後に、何と比べて決めればよいのでしょうか。比べる相手は預金ではなく、同じ期間の個人向け国債です。
預金と比べると、社債の利回りはどれも高く見えます。しかし、預金は1,000万円まで守られ、社債は守られません。比べる土台が違います。国が払う個人向け国債の利回りと比べれば、会社の信用に賭けて上乗せされた分がいくらかが見えます。
申し込む前に、その社債の利率から同じ期間の個人向け国債の利率を引いてみてはいかがでしょうか。 その差が、自分がその会社の信用に賭けて受け取る金額です。差が小さいなら、国債で足りると思います。投資の判断は、ご自身の資産の状況に合わせて、証券会社の担当者やファイナンシャルプランナーにも相談してください。


